
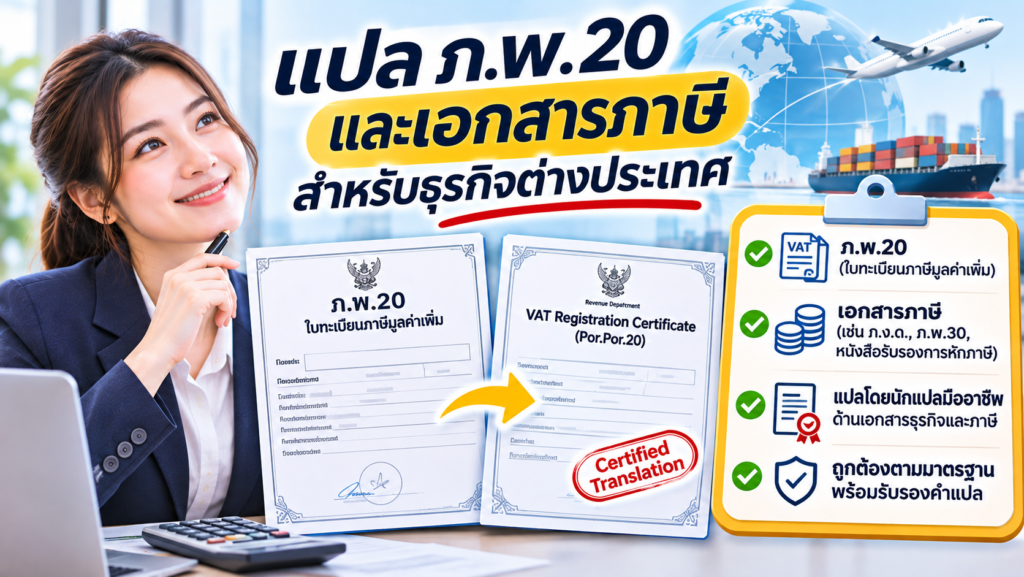
คู่มือแปลใบทะเบียนภาษีมูลค่าเพิ่มและเอกสารภาษีธุรกิจไทย–อังกฤษ แยก ภ.พ.20 ภ.พ.30 ภ.ง.ด.50 และใบกำกับภาษี พร้อมวิธีตรวจเลขผู้เสียภาษี สาขา ชื่อบริษัท และการรับรองสำหรับใช้งานต่างประเทศ
คู่ค้าต่างประเทศขอ VAT Registration Certificate แต่บริษัทไทยมีเอกสาร ภ.พ.20 ต้องนำไปแปลภาษาอังกฤษใช่ไหม? แล้วถ้าธนาคารต่างประเทศต้องการ Tax Returns หรือ Proof of Tax Payment การส่ง ภ.พ.20 พร้อมคำแปลเพียงฉบับเดียวจะเพียงพอหรือไม่?
ความสับสนนี้เกิดขึ้นได้บ่อยในการเตรียมเอกสารธุรกิจระหว่างประเทศ เพราะเอกสารภาษีไทยมีหลายประเภท และแต่ละฉบับใช้ยืนยันข้อมูลต่างกัน เช่น การจดทะเบียนภาษีมูลค่าเพิ่ม การยื่นแบบภาษี หรือรายการภาษีที่เกิดจากการขายสินค้าและบริการ
ภ.พ.20 ไม่ใช่หนังสือรับรองบริษัท และไม่ใช่หลักฐานว่าบริษัทชำระภาษีครบแล้ว การเลือกเอกสารผิดประเภทอาจทำให้แม้คำแปลจะถูกต้องทุกคำ แต่ยังไม่ตรงกับสิ่งที่ธนาคาร คู่ค้า หรือหน่วยงานต่างประเทศต้องการ
หากผู้รับต้องการหลักฐานการจดทะเบียน VAT ของบริษัทไทย เอกสารหลักที่ควรตรวจคือ ภ.พ.20 หรือ VAT Registration Certificate ซึ่งกรมสรรพากรออกให้ตามหลักเกณฑ์หลังจดทะเบียนภาษีมูลค่าเพิ่ม
ก่อนจัดทำคำแปลควรเตรียมข้อมูลดังนี้
- ภ.พ.20 ฉบับที่ถูกต้อง: ต้องอ่านชื่อ ที่อยู่ และข้อมูลทะเบียนได้ครบ
- ชื่อบริษัทภาษาอังกฤษ: ตรวจจากเอกสารจดทะเบียนที่น่าเชื่อถือ
- เลขประจำตัวผู้เสียภาษี: คงตัวเลขครบทุกหลัก
- สำนักงานใหญ่หรือสาขา: ตรวจให้ตรงกับสถานประกอบการที่เกี่ยวข้อง
- วันที่ตามเอกสาร: แยกวันที่จดทะเบียนหรือวันที่มีผลจากวันที่ออกเอกสารเมื่อปรากฏ
- ข้อกำหนดผู้รับ: ระบุประเทศ หน่วยงาน และวัตถุประสงค์ใช้งาน
- เอกสารภาษีอื่น: เตรียม ภ.พ.30 ภ.ง.ด.50 หรือใบกำกับภาษีเฉพาะเมื่อผู้รับร้องขอ
- รูปแบบคำรับรอง: ตรวจว่าต้องใช้ Certified Translation หรือรับรองนิติกรณ์เพิ่มเติมหรือไม่
ข้อสำคัญ: หากหน่วยงานต้องการข้อมูลการยื่นแบบภาษีหรือหลักฐานการชำระภาษี ควรตรวจเอกสารตามคำขอนั้นโดยตรง ไม่ควรใช้เพียง ภ.พ.20 แทนหลักฐานทุกประเภท
📄 มี ภ.พ.20 หรือเอกสารภาษีภาษาไทย แต่ไม่แน่ใจว่าต้องแปลฉบับไหน? แจ้งประเทศ หน่วยงานผู้รับ และรายการเอกสารที่ร้องขอ ให้ทีม Co Journey Visa ช่วยตรวจประเภทเอกสารก่อนเริ่มแปล เพื่อหลีกเลี่ยงการทำเอกสารที่ไม่จำเป็น
💬 ปรึกษาการแปล ภ.พ.20 และเอกสารภาษี🧾 ภ.พ.20 คืออะไร และต่างจากหนังสือรับรองบริษัทอย่างไร?
ภ.พ.20 คือใบทะเบียนภาษีมูลค่าเพิ่ม (VAT Registration Certificate) ที่กรมสรรพากรออกให้ผู้ประกอบการจดทะเบียน VAT ตามหลักเกณฑ์ ไม่ใช่หนังสือรับรองนิติบุคคลที่กรมพัฒนาธุรกิจการค้าออกให้
ตามคำอธิบายของกรมสรรพากร เมื่อดำเนินการขอจดทะเบียนภาษีมูลค่าเพิ่มด้วยแบบ ภ.พ.01 และเอกสารประกอบครบถ้วนตามหลักเกณฑ์ เจ้าหน้าที่จะออกใบทะเบียนภาษีมูลค่าเพิ่มแบบ ภ.พ.20 ให้ โดยวันที่มีผลในการเป็นผู้ประกอบการจดทะเบียนให้พิจารณาตามที่ระบุในใบทะเบียน
ภ.พ.20 ใช้แสดงข้อมูลอะไร?
ภ.พ.20 ใช้เป็นหลักฐานเกี่ยวกับการจดทะเบียน VAT ของสถานประกอบการ โดยข้อมูลที่ควรตรวจจากเอกสารจริง ได้แก่ ชื่อผู้ประกอบการ เลขประจำตัวผู้เสียภาษี สถานที่ประกอบกิจการ และข้อมูลทะเบียนที่ปรากฏบนใบ
หากผู้รับต่างประเทศต้องการ VAT Registration Certificate ควรส่งรายละเอียดเอกสารให้ผู้รับพิจารณาว่า ภ.พ.20 ตรงกับความต้องการหรือไม่
หนังสือรับรองบริษัทต่างจาก ภ.พ.20 อย่างไร?
หนังสือรับรองนิติบุคคลจากกรมพัฒนาธุรกิจการค้า หรือ DBD เป็นเอกสารเกี่ยวกับข้อมูลจดทะเบียนบริษัท เช่น ชื่อบริษัท ทุน กรรมการ และอำนาจลงนามตามรายการที่รับรอง
ส่วน ภ.พ.20 เป็นเอกสารด้านทะเบียนภาษีมูลค่าเพิ่มจากกรมสรรพากร จึงมีหน่วยงานผู้ออกและวัตถุประสงค์ต่างกัน
| ประเด็น | ภ.พ.20 | หนังสือรับรองบริษัท DBD |
|---|---|---|
| หน่วยงานผู้ออก | กรมสรรพากร | กรมพัฒนาธุรกิจการค้า |
| วัตถุประสงค์ | แสดงการจดทะเบียนภาษีมูลค่าเพิ่ม | แสดงรายการจดทะเบียนนิติบุคคล |
| ข้อมูลสำคัญ | ข้อมูลผู้ประกอบการและสถานประกอบการที่จด VAT | ข้อมูลบริษัทและรายการอื่นที่ DBD รับรอง |
| ใช้ยืนยันการยื่นภาษีรายเดือน? | ไม่ใช่หลักฐานการยื่นแบบรายเดือน | ไม่ใช่หลักฐานการยื่นแบบภาษี |
| ใช้ยืนยันอำนาจกรรมการ? | ไม่ใช่วัตถุประสงค์หลัก | ตรวจได้จากรายการกรรมการและอำนาจลงนามที่รับรอง |
เลื่อนตารางซ้าย–ขวาได้บนมือถือ
DBD: ข้อมูลจดทะเบียนนิติบุคคล
กรมสรรพากร: ข้อมูลทะเบียน VAT และเอกสารภาษีตามประเภท
เมื่อผู้รับต้องการทั้ง Company Registration และ VAT Registration อาจต้องเตรียมเอกสารจากทั้งสองหน่วยงาน
อ้างอิง: กรมสรรพากร — ใบทะเบียนภาษีมูลค่าเพิ่ม

📂 ภ.พ.20 ภ.พ.30 ภ.พ.09 และ ภ.ง.ด.50 ต่างกันอย่างไร?
เอกสารทั้งสี่ประเภทมีหน้าที่แตกต่างกันอย่างชัดเจน การแปลถูกต้องแต่เลือกแบบผิดประเภทอาจไม่ตอบคำขอของหน่วยงานต่างประเทศ
ภ.พ.20 — ใบทะเบียนภาษีมูลค่าเพิ่ม
ใช้แสดงการจดทะเบียน VAT ของผู้ประกอบการตามข้อมูลที่กรมสรรพากรออกให้ ไม่ใช่แบบแสดงรายการภาษีรายเดือน
ภ.พ.30 — แบบแสดงรายการภาษีมูลค่าเพิ่ม
เป็นแบบสำหรับแสดงรายการภาษีมูลค่าเพิ่มของรอบเดือนภาษีตามหลักเกณฑ์ หากผู้รับต้องการประวัติการยื่น VAT หรือข้อมูลภาษีเป็นรายงวด อาจต้องใช้ ภ.พ.30 และเอกสารยืนยันการยื่นหรือการชำระเพิ่มเติม
ภ.พ.09 — แบบแจ้งการเปลี่ยนแปลงทะเบียนภาษีมูลค่าเพิ่ม
ใช้ในกระบวนการแจ้งเปลี่ยนแปลงข้อมูลทะเบียน VAT เช่น ชื่อหรือที่ตั้งสถานประกอบการตามกรณีที่กฎหมายกำหนด
ภ.พ.09 ไม่ใช่ใบทะเบียนภาษีมูลค่าเพิ่มฉบับที่ใช้แทน ภ.พ.20 โดยอัตโนมัติ แต่เป็นแบบที่เกี่ยวข้องกับการแก้ไขข้อมูลทะเบียน
ภ.ง.ด.50 — แบบแสดงรายการภาษีเงินได้นิติบุคคล
ใช้แสดงรายการภาษีเงินได้นิติบุคคลสำหรับรอบระยะเวลาบัญชีตามหลักเกณฑ์ ไม่ใช่เอกสารทะเบียนภาษีมูลค่าเพิ่ม
ใบกำกับภาษี — Tax Invoice
เป็นเอกสารที่เกี่ยวข้องกับรายการขายสินค้าหรือให้บริการตามระบบภาษีมูลค่าเพิ่ม ไม่ใช่หนังสือรับรองการจดทะเบียน VAT ของบริษัท
| เอกสาร | ชื่อหรือคำอธิบายอังกฤษ | แสดงข้อมูลหลัก | ไม่ควรนำไปแทน |
|---|---|---|---|
| ภ.พ.20 | VAT Registration Certificate | การจดทะเบียน VAT | หลักฐานยื่นหรือจ่ายภาษีทุกงวด |
| ภ.พ.30 | VAT Return | รายการ VAT ตามรอบเดือนภาษี | ใบทะเบียน VAT |
| ภ.พ.09 | Notification of Changes in VAT Registration | การแจ้งแก้ไขข้อมูลทะเบียน | ภ.พ.20 ฉบับปัจจุบันโดยอัตโนมัติ |
| ภ.ง.ด.50 | Corporate Income Tax Return | รายการภาษีเงินได้นิติบุคคล | หลักฐานทะเบียน VAT |
| ใบกำกับภาษี | Tax Invoice | รายละเอียดรายการขายหรือบริการและภาษี | หลักฐานการจด VAT แทน ภ.พ.20 |
| ใบเสร็จชำระภาษี | Tax Payment Receipt | รายการชำระเงินตามที่หลักฐานระบุ | หลักฐานยืนยันว่าปฏิบัติหน้าที่ภาษีครบทุกประเภท |
คำอังกฤษในตารางเป็นคำอธิบายทั่วไป คำแปลจริงต้องตรวจชื่อแบบ เนื้อหาและข้อมูลฉบับต้นทาง
หากผู้รับต่างประเทศต้องการ Tax Clearance Certificate หรือหลักฐานรับรองสถานะด้านภาษีในลักษณะเฉพาะ ควรสอบถามว่าต้องใช้เอกสารประเภทใดและหน่วยงานใดเป็นผู้ออก ไม่ควรแปล ภ.พ.20 แล้วตั้งชื่อใหม่ให้กลายเป็นหลักฐานปลอดหนี้ภาษี
ตรวจรายการแบบจาก กรมสรรพากร — แบบคำขอเกี่ยวกับภาษีมูลค่าเพิ่ม และ กรมสรรพากร — ประเภทแบบยื่นภาษี
🔍 9 จุดที่ต้องตรวจในการแปล ภ.พ.20 จากภาษาไทยเป็นภาษาอังกฤษ
การแปล ภ.พ.20 ควรคงข้อมูลที่ปรากฏในทะเบียน VAT ตามต้นฉบับ โดยเฉพาะชื่อผู้ประกอบการ เลขประจำตัวผู้เสียภาษี ที่ตั้งสถานประกอบการ และวันที่เกี่ยวข้อง
1. ชื่อเอกสาร
สามารถใช้ชื่ออ้างอิงภาษาอังกฤษ VAT Registration Certificate (Form P.P.20) ซึ่งสอดคล้องกับศัพท์ที่ปรากฏในคู่มือภาษาอังกฤษของกรมสรรพากร
ไม่ควรเปลี่ยนชื่อเอกสารเป็น Certificate of Tax Payment หรือ Tax Clearance Certificate เพราะเป็นเอกสารคนละวัตถุประสงค์
2. ชื่อผู้ประกอบการ
ตรวจชื่อบริษัทภาษาอังกฤษจากข้อมูลจดทะเบียนที่เชื่อถือได้ โดยรักษาชื่อที่ปรากฏในต้นฉบับและไม่แทนด้วยชื่อแบรนด์ที่บริษัทใช้เพื่อการตลาด
3. เลขประจำตัวผู้เสียภาษีอากร
ต้องคงตัวเลขให้ตรงตามต้นฉบับทุกหลัก ไม่เว้นวรรคหรือตัดเลขโดยทำให้ข้อมูลคลาดเคลื่อน
4. สถานะสำนักงานใหญ่หรือสาขา
ตรวจว่าฉบับที่นำมาแปลเป็นใบทะเบียนของสำนักงานใหญ่หรือสถานประกอบการสาขา เพราะกรมสรรพากรมีหลักเกณฑ์เรื่อง ภ.พ.20 ของสถานประกอบการแต่ละแห่ง
5. ที่อยู่สถานประกอบการ
ตรวจเลขที่ อาคาร ห้อง ชั้น ถนน ตำบล อำเภอ จังหวัด และรหัสไปรษณีย์ตามที่มีในเอกสาร ไม่เปลี่ยนเป็นที่อยู่สำนักงานใหญ่โดยพลการหากต้นฉบับเป็นของสาขา
6. วันที่มีผลของการจดทะเบียน
ควรรักษาวันที่ตามที่เอกสารระบุ โดยตรวจความต่างของวันจดทะเบียนหรือวันที่มีผลกับวันที่ออกเอกสาร ไม่สลับใช้แทนกัน
7. ประเภทหรือรายละเอียดกิจการ
หาก ภ.พ.20 ฉบับที่ใช้มีรายละเอียดกิจการหรือข้อมูลอื่นประกอบ ต้องแปลให้ตรง ไม่เพิ่มประเภทกิจการที่ไม่ได้ปรากฏอยู่ในต้นฉบับ
8. ชื่อเจ้าหน้าที่และข้อมูลรับรอง
หากมีชื่อ ตำแหน่ง ลายมือชื่อ หรือเครื่องหมายรับรอง ต้องตรวจให้ครบถ้วนตามขอบเขตคำแปลที่ผู้รับกำหนด โดยไม่สร้างลายเซ็นหรือตราราชการใหม่
9. หมายเหตุและข้อความท้ายเอกสาร
หากมีเงื่อนไขหรือหมายเหตุที่เกี่ยวข้องกับสถานะทะเบียน ควรรักษาข้อความดังกล่าวให้ครบ ไม่ตัดออกเพียงเพราะเห็นว่าไม่สำคัญ
| ข้อมูลที่ต้องตรวจ | ตัวอย่างคำอังกฤษ | ข้อผิดพลาดที่ควรหลีกเลี่ยง |
|---|---|---|
| ใบทะเบียน VAT | VAT Registration Certificate | แปลเป็นหลักฐานชำระภาษี |
| เลขประจำตัวผู้เสียภาษี | Tax Identification Number | ตัวเลขตกหล่นหรือสลับหลัก |
| ชื่อผู้ประกอบการ | Name of Registered Operator | ใช้ชื่อแบรนด์แทนชื่อจดทะเบียน |
| สำนักงานใหญ่ | Head Office | สับสนกับสาขา |
| สาขาที่ | Branch No. | เปลี่ยนเลขสาขาหรือใช้ของสถานที่อื่น |
| ที่ตั้งสถานประกอบการ | Business Establishment Address | แทนที่อยู่เดิมด้วยที่อยู่ใหม่เอง |
| วันที่ตามทะเบียน | Registration / Effective Date ตามบริบท | สลับกับวันที่ออกเอกสาร |
ศัพท์เป็นแนวทางประกอบการตรวจคำแปล ต้องตรวจข้อความและความหมายจากแบบต้นฉบับจริงก่อนใช้
หากข้อมูลไม่ถูกต้อง ต้องให้ผู้ประกอบการประสานหน่วยงานภาษีเพื่อแก้ไขตามขั้นตอน ไม่ใช่แก้เฉพาะคำแปลให้เหมือนข้อมูลในเอกสารอื่น
🏬 บริษัทมีหลายสาขา ต้องแปล ภ.พ.20 ของสำนักงานใหญ่หรือสาขา?
ต้องเลือกใบทะเบียน VAT ของสถานประกอบการที่เกี่ยวข้องกับเอกสารหรือธุรกรรมที่ผู้รับต้องการตรวจ ไม่ควรใช้ ภ.พ.20 ของสำนักงานใหญ่แทนทุกสาขาโดยไม่ตรวจ
กรมสรรพากรอธิบายว่า หากผู้ประกอบการมีสถานประกอบการหลายแห่ง จะออกใบทะเบียนภาษีมูลค่าเพิ่มให้กับสถานประกอบการแต่ละแห่งตามหลักเกณฑ์
กรณีที่ผู้รับต้องการข้อมูลบริษัทระดับสำนักงานใหญ่
ควรตรวจว่าหน่วยงานผู้รับต้องการหนังสือรับรองการจดทะเบียนบริษัทจาก DBD หรือ ภ.พ.20 ของสำนักงานใหญ่ หรือทั้งสองประเภท
กรณีที่เอกสารเกี่ยวข้องกับสาขาที่ออกใบกำกับภาษี
ต้องตรวจเลขสาขาและที่อยู่ให้สัมพันธ์กับเอกสารภาษีที่นำไปใช้ประกอบธุรกรรม
กรมสรรพากรมีแนวทางเกี่ยวกับการระบุสำนักงานใหญ่และสาขาในใบกำกับภาษี เช่น รหัสสำนักงานใหญ่และเลขสาขาตามทะเบียน VAT
กรณีที่คู่ค้าต้องการตรวจหลายสาขา
อาจต้องใช้เอกสารของสถานประกอบการหลายแห่ง แต่ต้องสอบถามผู้รับก่อนว่าต้องการหลักฐานแยกทุกสาขาหรือเพียงข้อมูลนิติบุคคล
บริษัทกำลังส่งใบกำกับภาษีจากสาขาเชียงใหม่ให้คู่ค้าต่างประเทศตรวจ แต่แนบ ภ.พ.20 ของสำนักงานใหญ่กรุงเทพฯ
ควรตรวจว่าผู้รับต้องการยืนยันสถานะ VAT ของนิติบุคคลโดยรวมหรือสถานประกอบการที่ออกเอกสารจริง หากต้องตรวจข้อมูลสาขา ควรเตรียมหลักฐานของสาขาให้ตรง
อ้างอิง: กรมสรรพากร — หลักเกณฑ์การระบุข้อมูลสำนักงานใหญ่และสาขาในใบกำกับภาษี
🏢 บริษัทเปลี่ยนชื่อหรือย้ายที่อยู่ แต่ ภ.พ.20 ยังเป็นข้อมูลเก่า ต้องทำอย่างไร?
ควรตรวจและดำเนินการแก้ไขข้อมูลทะเบียนกับกรมสรรพากรตามหลักเกณฑ์ก่อน ไม่ใช่สั่งให้ผู้แปลแก้ชื่อหรือที่อยู่เฉพาะในคำแปล
ภ.พ.09 เกี่ยวข้องกับกรณีนี้อย่างไร?
กรมสรรพากรมีแบบ ภ.พ.09 สำหรับแจ้งการเปลี่ยนแปลงทะเบียนภาษีมูลค่าเพิ่ม เมื่อมีการเปลี่ยนแปลงข้อมูลทะเบียนที่เข้าหลักเกณฑ์
หากชื่อบริษัท ที่อยู่สถานประกอบการ หรือรายละเอียดสำคัญเปลี่ยน ควรให้ฝ่ายบัญชีหรือผู้รับผิดชอบด้านภาษีตรวจว่าดำเนินการแจ้งเปลี่ยนแปลงครบถ้วนแล้วหรือไม่
ถ้าหนังสือรับรองบริษัทจาก DBD เป็นข้อมูลใหม่ แต่ ภ.พ.20 ยังเป็นชื่อเดิม?
ไม่ควรนำชื่อใหม่มาแทนชื่อเดิมในคำแปลของ ภ.พ.20 โดยไม่มีเอกสารอ้างอิง เพราะคำแปลจะไม่ตรงกับสิ่งที่ต้นฉบับแสดง
ควรตรวจความสัมพันธ์ระหว่างข้อมูลจดทะเบียนบริษัทกับข้อมูลทะเบียน VAT และพิจารณาดำเนินการแก้ไขหรือขอเอกสารที่เหมาะสมจากหน่วยงานผู้ออก
ถ้า ภ.พ.20 สูญหายต้องทำอย่างไร?
กรมสรรพากรมีขั้นตอนขอใบแทนใบทะเบียนภาษีมูลค่าเพิ่ม โดยใช้แบบ ภ.พ.04 ตามหลักเกณฑ์ และระบุให้ยื่นคำขอภายใน 15 วันนับจากวันที่ทราบว่าใบทะเบียนสูญหาย ถูกทำลาย หรือชำรุดในสาระสำคัญ
ภ.พ.09: เกี่ยวกับการแจ้งเปลี่ยนแปลงข้อมูลทะเบียน VAT
ภ.พ.04: เกี่ยวกับการขอใบแทนใบทะเบียน VAT
ทั้งสองอย่างเป็นขั้นตอนของหน่วยงานภาษี ไม่ใช่บริการที่ผู้แปลสามารถดำเนินการแก้ข้อมูลให้ได้เอง
อ่านเพิ่มเติมจาก กรมสรรพากร — การแจ้งเปลี่ยนแปลงการจดทะเบียนภาษีมูลค่าเพิ่ม
🧮 แปลใบกำกับภาษี ภ.พ.30 และหลักฐานชำระเงิน ต้องระวังอะไร?
เอกสารภาษีที่มีตัวเลขต้องตรวจทั้งภาษาและโครงสร้างข้อมูล เพราะจำนวนเงินในเอกสารหนึ่งอาจเป็นยอดขายก่อนภาษี ขณะที่อีกเอกสารแสดงยอดรวมภาษีหรือยอดชำระจริง
1. ตรวจชนิดเอกสารให้ถูกก่อน
ใบกำกับภาษี (Tax Invoice) ใบเสร็จรับเงิน (Receipt) และแบบแสดงรายการภาษี (Tax Return) ไม่ใช่เอกสารชนิดเดียวกัน
หากคู่ค้าขอ Tax Invoice ควรตรวจว่าเอกสารที่มีเป็นใบกำกับภาษีตามระบบภาษีจริงหรือเป็นเพียงใบแจ้งหนี้ (Invoice)
2. ตรวจเลขเอกสารและวันที่
ต้องคงหมายเลขใบกำกับภาษี วันที่ออกเอกสาร และข้อมูลผู้ซื้อผู้ขายให้ตรงกับต้นฉบับ ไม่ย้ายข้อมูลจากเอกสารคนละฉบับมารวมกัน
3. ตรวจจำนวนเงินและสกุลเงิน
ควรแยกมูลค่าสินค้าหรือบริการ จำนวนภาษี และยอดรวมตามที่ระบุจริง ไม่แปลงเป็นสกุลเงินต่างประเทศเองโดยไม่มีการตกลงเรื่องการแสดงข้อมูลประกอบ
4. ตรวจสำนักงานใหญ่และรหัสสาขา
ข้อมูลผู้ขายหรือผู้ซื้อในเอกสารภาษีอาจระบุสำนักงานใหญ่หรือสาขาที่เกี่ยวข้อง ต้องตรวจให้ตรงกับ ภ.พ.20 และเอกสารที่ออกจริง
5. ตรวจเดือนภาษีใน ภ.พ.30
หากผู้รับต้องการประวัติการยื่นภาษีย้อนหลัง ควรระบุเดือนและปีภาษีให้ครบทุกงวดที่ร้องขอ ไม่แปลเฉพาะงวดล่าสุดเมื่อผู้รับต้องการข้อมูลหลายเดือน
6. แยกยอดภาษีที่แสดงออกจากหลักฐานชำระจริง
แบบแสดงรายการภาษีอาจแสดงยอดภาษีที่ต้องชำระ ยอดเครดิต หรือข้อมูลที่เกี่ยวข้องตามรอบนั้น จึงไม่ควรสรุปจากคำแปลแบบฟอร์มเพียงอย่างเดียวว่ามีการชำระภาษีครบแล้ว
หากต้องการจัดทำใบกำกับภาษีสองภาษา หรือเปลี่ยนข้อมูลบนเอกสารภาษีที่ออกแล้ว ควรให้ผู้มีหน้าที่ออกเอกสารและผู้เชี่ยวชาญด้านบัญชีตรวจหลักเกณฑ์กรมสรรพากร ไม่ควรแก้ยอดภาษีหรือรายการสำคัญในคำแปลเพื่อให้เหมือนเป็นต้นฉบับที่แก้ไขแล้ว
กรมสรรพากรมีคู่มือเกี่ยวกับการจัดทำรายการใบกำกับภาษีแบบเต็มรูป รวมถึงข้อกำหนดด้านภาษา จำนวนเงิน และข้อมูลผู้ซื้อผู้ขาย จึงควรตรวจหลักเกณฑ์นี้หากต้องการเปลี่ยนรูปแบบการออกเอกสารจริง
อ้างอิง: กรมสรรพากร — คู่มือใบกำกับภาษี

🌍 ใช้ ภ.พ.20 และเอกสารภาษีกับธนาคาร คู่ค้า หรือบริษัทต่างประเทศ ต้องเตรียมอะไร?
เอกสารที่ต้องใช้ขึ้นอยู่กับสิ่งที่ผู้รับต้องการตรวจ โดยทั่วไปอาจแยกเป็นการตรวจตัวตนบริษัท สถานะ VAT ประวัติการยื่นแบบภาษี หรือข้อมูลฐานะทางการเงิน
1. เปิดบัญชีธุรกิจในต่างประเทศ
ธนาคารอาจขอข้อมูลการจดทะเบียนนิติบุคคล รายชื่อกรรมการ ผู้ถือหุ้นหรือผู้ได้รับประโยชน์ที่แท้จริง รวมถึงเอกสารด้านภาษีตามกระบวนการตรวจสอบลูกค้าของธนาคารนั้น
หากธนาคารขอ VAT Registration Certificate อาจพิจารณาใช้ ภ.พ.20 แต่หากขอ Business Registration Certificate ต้องตรวจหนังสือรับรองนิติบุคคลจาก DBD ด้วย
2. ลงทะเบียนเป็นผู้ขายกับคู่ค้าต่างประเทศ
คู่ค้าอาจต้องการเลขประจำตัวผู้เสียภาษีและหลักฐาน VAT เพื่อบันทึกข้อมูลผู้ขายในระบบของตน
ควรตรวจชื่อบริษัท ที่อยู่ สกุลเงิน และชื่อทางการที่ใช้ในสัญญาหรือใบแจ้งหนี้ ให้สัมพันธ์กับข้อมูลในเอกสารภาษี
3. จัดตั้งบริษัทหรือสาขาในต่างประเทศ
หน่วยงานปลายทางอาจขอหนังสือรับรองบริษัท ข้อมูลกรรมการ เอกสารทางบัญชีหรือเอกสารภาษีเพิ่มเติม แต่ไม่ได้หมายความว่าจะต้องใช้ ภ.พ.20 ทุกประเทศ
4. แสดงประวัติการยื่นภาษีของบริษัท
หากผู้รับขอ Tax Returns ควรถามว่าต้องการ VAT Returns หรือ Corporate Income Tax Returns เพราะอาจหมายถึง ภ.พ.30 หรือ ภ.ง.ด.50 คนละประเภทกัน
ควรตรวจด้วยว่าผู้รับต้องการเฉพาะแบบแสดงรายการ หรือหลักฐานการยื่นแบบและการชำระเงินประกอบด้วย
5. ใช้ประกอบเอกสารเกี่ยวกับธุรกรรมหรือการเดินทางธุรกิจ
หากต้องนำเอกสารภาษีประกอบ วีซ่าธุรกิจ ควรตรวจรายการจากหน่วยงานตรวจคนเข้าเมืองหรือสถานทูตที่รับคำร้องจริง ไม่ควรสรุปว่าผู้สมัครทุกคนต้องแปล ภ.พ.20
| ผู้รับต้องการตรวจ | เอกสารที่อาจเกี่ยวข้อง | คำถามก่อนสั่งแปล |
|---|---|---|
| การจด VAT | ภ.พ.20 | รับคำแปลหรือกำหนดรูปแบบรับรองเฉพาะ? |
| การจดทะเบียนบริษัท | หนังสือรับรองนิติบุคคล DBD | รับฉบับอังกฤษจาก DBD ได้หรือไม่? |
| การยื่น VAT รายเดือน | ภ.พ.30 และหลักฐานที่เกี่ยวข้อง | ต้องใช้กี่เดือนและต้องแนบหลักฐานยื่นไหม? |
| ภาษีเงินได้นิติบุคคล | ภ.ง.ด.50 และเอกสารที่ผู้รับระบุ | ต้องใช้รอบบัญชีใดและหลักฐานรับรองแบบใด? |
| รายการซื้อขาย | Tax Invoice, Invoice หรือ Receipt ตามธุรกรรม | ผู้รับต้องการเอกสารออกจริงหรือคำแปลประกอบ? |
| การชำระภาษี | หลักฐานชำระภาษีตามประเภทที่ร้องขอ | ต้องการยืนยันการชำระงวดใด? |
| สถานะถิ่นที่อยู่ทางภาษี | เอกสารรับรองถิ่นที่อยู่ทางภาษีตามข้อกำหนด | ผู้รับต้องการ Tax Residence Certificate หรือไม่? |
เลื่อนตารางซ้าย–ขวาได้บนมือถือ
หากผู้รับใช้คำศัพท์ภาษาอังกฤษเกี่ยวกับภาษี ควรขอคำอธิบายว่าต้องการตรวจข้อมูลใดก่อน เพราะการเลือกแบบฟอร์มจากคำว่า Tax เพียงคำเดียวอาจทำให้ส่งเอกสารผิดประเภท
🏛️ แปล ภ.พ.20 ต้อง Certified Translation รับรองกงสุล หรือสถานทูตไหม?
ไม่จำเป็นทุกกรณี และต้องตรวจขั้นตอนที่หน่วยงานผู้รับกำหนด เพราะคำแปลภาษาอังกฤษ คำแปลพร้อมคำรับรอง และการรับรองนิติกรณ์เป็นกระบวนการต่างกัน
คำแปลภาษาอังกฤษทั่วไป
ใช้เพื่อให้ผู้รับอ่านข้อมูลจากเอกสารไทยได้ โดยต้องตรวจว่าผู้รับยอมรับคำแปลแบบใด และต้องมีข้อมูลผู้แปลหรือไม่
Certified Translation
เป็นคำแปลที่มีคำรับรองความถูกต้องและครบถ้วนตามรูปแบบที่ผู้รับกำหนด แต่ไม่ได้หมายความว่าผู้แปลเป็นผู้ออกเอกสารภาษีหรือรับรองสถานะภาษีของบริษัท
Consular Legalization
เป็นขั้นตอนการรับรองนิติกรณ์ตามอำนาจและหลักเกณฑ์ของกรมการกงสุล ต้องตรวจว่าเอกสารภาษีประเภทนั้นรับดำเนินการในรูปแบบใด และต้องใช้หลักฐานจากหน่วยงานผู้ออกอย่างไร
การรับรองโดยสถานทูต
บางประเทศหรือหน่วยงานอาจกำหนดขั้นตอนการรับรองเพิ่มเติม โดยลำดับและประเภทเอกสารอาจแตกต่างกัน ควรตรวจโดยตรงจากผู้รับเอกสารก่อนเริ่มงาน
ประกาศสำคัญเกี่ยวกับผู้แปลในปี 2569
กรมการกงสุลประกาศว่า ตั้งแต่วันที่ 10 กุมภาพันธ์ 2569 การยื่นขอนิติกรณ์เอกสารแปลไทย–อังกฤษหรืออังกฤษ–ไทย ต้องแนบสำเนาเอกสารประจำตัวผู้แปลที่หน่วยงานราชการออกให้และยังมีอายุใช้งาน
แต่การมีสำเนาเอกสารประจำตัวผู้แปลไม่ได้ทำให้เอกสารทุกประเภทสามารถผ่านการรับรองได้โดยอัตโนมัติ เพราะต้องตรวจเงื่อนไขของเอกสารต้นฉบับและขั้นตอนรับรองด้วย
ไม่ควรนำรายการรับรองหนังสือรับรองบริษัทจาก DBD ไปใช้สรุปกับ ภ.พ.20 โดยอัตโนมัติ เนื่องจากเป็นเอกสารจากคนละหน่วยงาน ควรสอบถามกรมการกงสุลหรือผู้รับว่าต้องเตรียมเอกสารที่กรมสรรพากรออกในรูปแบบใด
หากต้องดำเนินการ รับรองเอกสารกงสุล ควรตรวจการรับรองเอกสารต้นทางและข้อกำหนดประเทศปลายทางก่อน
✍️ แปล ภ.พ.20 และเอกสารภาษี ควรใช้นักแปลประเภทไหน?
ควรเลือกผู้แปลที่มีความเข้าใจศัพท์ภาษีและเอกสารธุรกิจไทย–อังกฤษ โดยเฉพาะหากเอกสารมีรายการภาษี ตัวเลขจำนวนมาก หรือเงื่อนไขที่เกี่ยวข้องกับการยื่นแบบ
ภ.พ.20: เน้นความถูกต้องของทะเบียน
ผู้แปลควรตรวจชื่อบริษัท เลขประจำตัวผู้เสียภาษี สำนักงานใหญ่หรือสาขา ที่อยู่ และวันที่ให้ตรงต้นฉบับ
ภ.พ.30: เน้นศัพท์ภาษีและตัวเลข
ควรใช้ผู้แปลที่เข้าใจคำศัพท์เกี่ยวกับ VAT และสามารถตรวจตารางตัวเลข รายการภาษี และรอบเดือนภาษีได้อย่างเป็นระบบ
ภ.ง.ด.50: เน้นข้อมูลภาษีเงินได้นิติบุคคล
หากแบบมีข้อมูลรายได้ รายจ่าย กำไรสุทธิ หรือรายละเอียดทางภาษีจำนวนมาก ควรมีผู้ตรวจความถูกต้องของตัวเลขและศัพท์บัญชีเพิ่มเติม
ใบกำกับภาษี: เน้นความสัมพันธ์กับเอกสารธุรกรรม
ควรตรวจเลขเอกสาร วันที่ ผู้ขาย ผู้ซื้อ รายการสินค้าและบริการ และจำนวนเงินให้ตรงกับต้นฉบับ
นักแปลมีหน้าที่ถ่ายทอดข้อความและข้อมูล ส่วนการวิเคราะห์ว่าบริษัทมีภาษีต้องชำระเท่าไร ยื่นถูกต้องหรือไม่ หรือสามารถขอคืนภาษีได้หรือไม่ เป็นเรื่องที่ควรให้ผู้ทำบัญชีหรือผู้เชี่ยวชาญภาษีตรวจ
สำหรับบริการ แปลเอกสาร ควรแจ้งชนิดแบบฟอร์มและจำนวนหน้าก่อนเริ่มงาน เพื่อประเมินความซับซ้อนให้เหมาะสม
📝 ขั้นตอนเตรียม ภ.พ.20 และเอกสารภาษีเพื่อแปลใช้ต่างประเทศ
ควรเริ่มจากตรวจคำขอของหน่วยงานต่างประเทศ แล้วจึงเลือกเอกสารจากกรมสรรพากรให้ตรงประเภท เพราะอาจช่วยลดการแปลซ้ำและการขอเอกสารที่ไม่จำเป็น
ตรวจว่าต้องการ VAT Registration Certificate, Tax Return, Tax Invoice หรือหลักฐานด้านภาษีประเภทอื่น
แยก ภ.พ.20 ภ.พ.30 ภ.ง.ด.50 และเอกสารอื่นตามคำขอ
ตรวจชื่อ เลขผู้เสียภาษี ที่อยู่ และสำนักงานใหญ่หรือสาขากับเอกสารจริง
หากมีการเปลี่ยนแปลงข้อมูลหรือเอกสารสูญหาย ให้ตรวจขั้นตอนกับกรมสรรพากรก่อน
ตรวจว่าไม่มีตัวเลขถูกตัด ขอบเอกสารขาด หรือข้อความท้ายแบบมองไม่ชัด
คงชื่อและตัวเลข โดยไม่เพิ่มคำรับรองด้านภาษีที่หน่วยงานผู้ออกไม่ได้ระบุ
ตรวจชื่อบริษัท รหัสสาขา วันที่ จำนวนเงิน และทุกช่องที่สำคัญ
ตรวจว่าผู้รับต้องการคำรับรองผู้แปล การรับรองนิติกรณ์ หรือเอกสารต้นฉบับเพิ่มเติมหรือไม่
ยืนยันจำนวนชุด รูปแบบไฟล์ และว่าต้องแนบเอกสารบริษัทจาก DBD หรือหลักฐานการยื่นภาษีเพิ่มเติมหรือไม่
เริ่มตรวจ ภ.พ.20 และข้อมูลสถานประกอบการ
ตรวจว่าหมายถึง ภ.พ.30 หรือ ภ.ง.ด.50 และต้องใช้รอบภาษีใด
ตรวจเอกสารนิติบุคคลจาก DBD ไม่ใช้ ภ.พ.20 แทนโดยอัตโนมัติ
ตรวจขั้นตอนและคุณสมบัติผู้แปลก่อนดำเนินการ
👥 ตัวอย่าง 4 สถานการณ์ที่บริษัทไทยต้องใช้คำแปลเอกสารภาษีต่างกัน
สถานการณ์ต่อไปนี้เป็นตัวอย่างสมมติเพื่ออธิบายวิธีเลือกเอกสาร ไม่ใช่กรณีลูกค้าจริงหรือผลการอนุมัติจากหน่วยงานใด
กรณีที่ 1 — คู่ค้าต่างประเทศขอ VAT Registration Certificate
บริษัทไทยมีหนังสือรับรองนิติบุคคลจาก DBD แต่คู่ค้าต้องการหลักฐานการจด VAT
ตรวจ ภ.พ.20 ของสถานประกอบการที่เกี่ยวข้องและสอบถามคู่ค้าว่าต้องการคำแปลรับรองหรือไม่ ไม่ใช้หนังสือรับรองบริษัทจาก DBD แทน VAT Registration Certificate โดยอัตโนมัติ
กรณีที่ 2 — ธนาคารต่างประเทศขอ Tax Returns ย้อนหลัง
เจ้าหน้าที่ธนาคารแจ้งว่าต้องการ Tax Returns ของบริษัทไทย แต่ผู้ประกอบการเตรียมเพียง ภ.พ.20
สอบถามว่าธนาคารต้องการ VAT Returns หรือ Corporate Income Tax Returns และต้องใช้รอบระยะเวลาใด จึงค่อยเตรียม ภ.พ.30 หรือ ภ.ง.ด.50 พร้อมหลักฐานประกอบตามที่ร้องขอ
กรณีที่ 3 — เปลี่ยนที่อยู่บริษัทแล้ว แต่ ภ.พ.20 ยังเป็นที่อยู่เดิม
บริษัทมีหนังสือรับรอง DBD ที่แสดงที่อยู่ใหม่ แต่ ภ.พ.20 ยังแสดงสถานประกอบการเดิม
ตรวจว่าดำเนินการแจ้งเปลี่ยนแปลงทะเบียน VAT ตามหลักเกณฑ์แล้วหรือไม่ หากยังไม่เรียบร้อยควรประสานกรมสรรพากรก่อน ไม่ควรสั่งผู้แปลแก้ที่อยู่เฉพาะในคำแปลให้ต่างจากต้นฉบับ
กรณีที่ 4 — คู่ค้าต้องการตรวจรายการขายพร้อมภาษี
ผู้ซื้อในต่างประเทศขอ Tax Invoices สำหรับธุรกรรมย้อนหลัง แต่บริษัทเตรียม ภ.พ.30 เพียงฉบับเดียว
ตรวจว่าผู้รับต้องการใบกำกับภาษีรายรายการ หรือแบบแสดงรายการ VAT ของรอบเดือน เพราะเป็นเอกสารคนละประเภท และควรแปลเฉพาะเอกสารที่เกี่ยวข้องกับธุรกรรมตามที่ผู้รับกำหนด

🏢 คู่ค้าหรือธนาคารต่างประเทศขอ Tax Documents แต่ไม่ระบุชื่อแบบฟอร์มไทย? ให้ทีม Co Journey Visa ช่วยแยกว่าต้องใช้ ภ.พ.20 ภ.พ.30 ภ.ง.ด.50 หรือเอกสารบริษัทประเภทใด ก่อนจัดทำคำแปลและคำรับรอง
📱 ตรวจรายการเอกสารภาษีที่ต้องแปล💰 ราคาแปล ภ.พ.20 และเอกสารภาษีคิดจากอะไร ใช้เวลานานไหม?
ราคาและระยะเวลาขึ้นอยู่กับชนิดเอกสาร จำนวนหน้า ความซับซ้อนของตัวเลข และรูปแบบคำรับรองที่ต้องใช้ จึงควรตรวจเอกสารก่อนประเมินขอบเขตงานจริง
ปัจจัยที่มีผลต่อราคาคำแปล
- เป็น ภ.พ.20 หรือแบบแสดงรายการภาษีหลายหน้า
- จำนวนเอกสารและจำนวนรอบเดือนหรือรอบบัญชี
- คู่ภาษาไทย–อังกฤษหรือภาษาอื่น
- จำนวนตาราง ตัวเลข และรายละเอียดบัญชี
- ความชัดเจนของต้นฉบับ
- ความจำเป็นในการตรวจศัพท์เฉพาะด้านภาษี
- รูปแบบคำรับรองความถูกต้องของคำแปล
- ความจำเป็นในการดำเนินการนิติกรณ์เพิ่มเติม
- กำหนดใช้งานและคิวงานที่มีอยู่
งานแปลด่วนทำได้ไหม?
อาจพิจารณาได้ตามชนิดเอกสารและความพร้อมของผู้แปล แต่ไม่ควรรับประกันว่าจะเสร็จพร้อมรับรองภายในระยะเวลาหนึ่งโดยยังไม่ได้ตรวจเอกสารจริง
ควรขอใบเสนอราคาอย่างไร?
ควรแจ้งจำนวนหน้า ชนิดแบบฟอร์ม ประเทศปลายทาง และคำรับรองที่ต้องใช้ พร้อมขอให้ผู้ให้บริการแยกค่าจัดทำคำแปล ค่ารับรอง และค่าใช้จ่ายเพิ่มเติมตามขั้นตอนให้ชัดเจน
ประเภทเอกสาร + จำนวนหน้า + คู่ภาษา + ข้อกำหนดผู้รับ + วันที่ต้องใช้
หากมีเอกสารจำนวนมาก ควรระบุด้วยว่าผู้รับต้องการทุกเดือนภาษีหรือเฉพาะบางช่วงเวลา
⚠️ 10 ข้อผิดพลาดในการแปล ภ.พ.20 และเอกสารภาษีที่ควรหลีกเลี่ยง
1. ใช้ ภ.พ.20 แทนหลักฐานชำระภาษี
ภ.พ.20 ยืนยันการจด VAT ไม่ได้ยืนยันว่าบริษัทชำระภาษีครบทุกงวด
2. แปล ภ.พ.30 ให้กลายเป็น VAT Registration Certificate
ภ.พ.30 เป็นแบบแสดงรายการภาษีมูลค่าเพิ่ม ไม่ใช่ใบทะเบียน VAT
3. ใช้หนังสือรับรองบริษัทจาก DBD แทน ภ.พ.20
หากผู้รับขอเอกสารการจด VAT ควรตรวจหลักฐานจากกรมสรรพากร
4. แปลชื่อบริษัทไม่ตรงกับข้อมูลทางการ
ควรตรวจชื่อภาษาอังกฤษของนิติบุคคล ไม่ใช้ชื่อทางการค้าแทนโดยไม่มีข้อมูลรองรับ
5. เลขประจำตัวผู้เสียภาษีผิด
การสลับตัวเลขหรือตกหล่นเพียงหลักเดียวอาจทำให้ผู้รับตรวจข้อมูลไม่ตรง
6. ใช้ที่อยู่สำนักงานใหญ่แทนสาขา
หากต้นฉบับเป็นทะเบียนของสาขา คำแปลต้องรักษาข้อมูลสาขานั้นให้ครบ
7. แก้ที่อยู่หรือชื่อบริษัทเฉพาะในคำแปล
หากทะเบียนเดิมมีข้อมูลไม่เป็นปัจจุบัน ควรตรวจขั้นตอนแก้ไขกับกรมสรรพากร
8. แปลงจำนวนเงินเป็นสกุลเงินต่างประเทศโดยพลการ
ต้องคงตัวเลขและสกุลเงินตามต้นฉบับ หากผู้รับต้องการข้อมูลสกุลเงินอื่น ควรจัดทำคำอธิบายหรือข้อมูลประกอบแยกตามข้อกำหนด
9. แปลเฉพาะหน้าที่มีตัวเลขรวม
หากผู้รับต้องการคำแปลเต็มฉบับ ต้องตรวจส่วนหัว รายการประกอบ หมายเหตุ และหน้าที่มีความเกี่ยวข้องให้ครบ
10. รับรองเอกสารเพิ่มโดยไม่ตรวจข้อกำหนด
การทำ Notary หรือรับรองกงสุลโดยไม่มีข้อกำหนดชัดเจนอาจเพิ่มเวลาและค่าใช้จ่ายโดยไม่จำเป็น
นักแปลไม่สามารถทำให้บริษัทกลายเป็นผู้จด VAT เปลี่ยนเลขทะเบียน หรือเปลี่ยนผลการยื่นแบบภาษีด้วยการแก้ข้อความภาษาอังกฤษ หากข้อมูลทางภาษีผิดต้องตรวจแก้ที่หน่วยงานและระบบที่เกี่ยวข้อง
✅ เช็กลิสต์ก่อนส่ง ภ.พ.20 และเอกสารภาษีให้แปลเป็นภาษาอังกฤษ
ควรตรวจให้ครบทั้งประเภทเอกสาร ข้อมูลทะเบียนภาษี และเงื่อนไขของผู้รับ ก่อนเริ่มแปลหรือดำเนินการรับรอง
| รายการตรวจ | คำถามที่ควรตอบได้ | สถานะ |
|---|---|---|
| ประเทศปลายทาง | ทราบประเทศและหน่วยงานผู้รับแล้วหรือไม่? | □ |
| ประเภทเอกสาร | ผู้รับต้องการ VAT Certificate, Tax Return หรือเอกสารอื่น? | □ |
| ภ.พ.20 | มีใบทะเบียน VAT ที่อ่านข้อมูลครบหรือไม่? | □ |
| ชื่อบริษัท | ชื่ออังกฤษสัมพันธ์กับชื่อทางการหรือไม่? | □ |
| เลขผู้เสียภาษี | ตัวเลขครบและตรงต้นฉบับหรือไม่? | □ |
| สำนักงานใหญ่/สาขา | ใช้เอกสารของสถานประกอบการที่เกี่ยวข้องหรือไม่? | □ |
| ที่อยู่ | ข้อมูลตรงกับทะเบียน VAT หรือมีการเปลี่ยนแปลงที่ต้องตรวจหรือไม่? | □ |
| วันที่ | แยกวันที่มีผลและวันที่ออกเอกสารตามที่ปรากฏหรือไม่? | □ |
| ภ.พ.30 | ผู้รับต้องการข้อมูลกี่เดือนภาษี? | □ |
| ภ.ง.ด.50 | ต้องใช้รอบระยะเวลาบัญชีใด? | □ |
| ใบกำกับภาษี | เลขเอกสาร วันที่ ผู้ซื้อผู้ขาย และจำนวนเงินครบหรือไม่? | □ |
| หลักฐานชำระภาษี | ผู้รับขอหลักฐานจ่ายภาษีเพิ่มหรือไม่? | □ |
| หนังสือรับรอง DBD | ต้องใช้เอกสารจดทะเบียนนิติบุคคลประกอบหรือไม่? | □ |
| คำรับรองคำแปล | ต้องใช้ Certified Translation หรือไม่? | □ |
| กงสุล/สถานทูต | ผู้รับกำหนดขั้นตอนรับรองเพิ่มเติมหรือไม่? | □ |
| กำหนดใช้งาน | มีเวลาให้ตรวจคำแปลและแก้เอกสารต้นฉบับเมื่อจำเป็นหรือไม่? | □ |
เลื่อนตารางซ้าย–ขวาได้บนมือถือ
- ผู้รับต้องการตรวจการจด VAT หรือการยื่นและชำระภาษี?
- เอกสารที่มีเป็นของสำนักงานใหญ่หรือสาขาที่เกี่ยวข้อง?
- ผู้รับยอมรับคำแปลทั่วไป หรือกำหนดการรับรองเพิ่มเติม?
🔎 แหล่งข้อมูลทางการเกี่ยวกับ ภ.พ.20 แบบภาษี และการรับรองคำแปล
ข้อมูลเกี่ยวกับเอกสารภาษีควรตรวจจากกรมสรรพากรเป็นหลัก ส่วนข้อกำหนดการรับรองและการยอมรับเอกสารต่างประเทศต้องตรวจจากกรมการกงสุลและหน่วยงานผู้รับที่เกี่ยวข้อง
-
กรมสรรพากร — ใบทะเบียนภาษีมูลค่าเพิ่ม
อธิบายการออก ภ.พ.20 หลังจดทะเบียนภาษีมูลค่าเพิ่ม การมีสถานประกอบการหลายแห่ง และการขอใบแทนเมื่อใบทะเบียนสูญหายหรือชำรุด
ตรวจข้อมูลใบทะเบียนภาษีมูลค่าเพิ่ม -
กรมสรรพากร — แบบคำขอและแบบที่เกี่ยวกับภาษีมูลค่าเพิ่ม
แสดงรายการแบบ ภ.พ.01 สำหรับจดทะเบียน และ ภ.พ.09 สำหรับแจ้งเปลี่ยนแปลงทะเบียนภาษีมูลค่าเพิ่ม
ตรวจประเภทแบบและคำขอ VAT -
กรมสรรพากร — แบบแสดงรายการภาษีมูลค่าเพิ่ม
แสดงประเภทแบบ ภ.พ.30 และแบบอื่นที่เกี่ยวข้องกับการแสดงรายการ VAT
ตรวจแบบแสดงรายการภาษีมูลค่าเพิ่ม -
กรมสรรพากร — การแจ้งเปลี่ยนแปลงการจดทะเบียน VAT
อธิบายหลักการแจ้งแก้ไขข้อมูลเมื่อมีการเปลี่ยนแปลงรายการทะเบียนภาษีมูลค่าเพิ่ม
ตรวจแนวทางเปลี่ยนแปลงข้อมูล VAT -
กรมสรรพากร — ประเภทแบบยื่นภาษี
แยกแบบภาษีเงินได้นิติบุคคล เช่น ภ.ง.ด.50 ออกจากแบบภาษีมูลค่าเพิ่ม เช่น ภ.พ.30
ตรวจประเภทแบบยื่นภาษี -
กรมสรรพากร — คู่มือภาษีสำหรับผู้ประกอบการ
รวมข้อมูลเกี่ยวกับทะเบียน VAT การยื่นแบบ การจัดทำใบกำกับภาษี และหน้าที่ที่เกี่ยวข้องของผู้ประกอบการ
อ่านคู่มือภาษีสำหรับผู้ประกอบการ -
กรมสรรพากร — คู่มือใบกำกับภาษี
อธิบายรายการที่ต้องมีในใบกำกับภาษีและข้อกำหนดที่เกี่ยวข้องกับการจัดทำเอกสาร
อ่านคู่มือใบกำกับภาษีของกรมสรรพากร -
กรมการกงสุล — บริการรับรองนิติกรณ์เอกสาร
ใช้ตรวจประเภทเอกสารที่รับดำเนินการ ช่องทางและขั้นตอนรับรองตามหลักเกณฑ์ของหน่วยงาน
ตรวจบริการรับรองนิติกรณ์ -
กรมการกงสุล — ประกาศเกี่ยวกับเอกสารประจำตัวผู้แปล พ.ศ. 2569
ระบุข้อกำหนดตั้งแต่วันที่ 10 กุมภาพันธ์ 2569 สำหรับการยื่นนิติกรณ์คำแปลไทย–อังกฤษและอังกฤษ–ไทย
อ่านประกาศกรมการกงสุล
บทความนี้เป็นแนวทางทั่วไปเกี่ยวกับการเลือกและแปลเอกสารภาษี ไม่ใช่คำปรึกษาภาษีหรือข้อยืนยันว่าหน่วยงานต่างประเทศจะยอมรับเอกสารทุกประเภท กฎการยื่นแบบภาษี รูปแบบเอกสาร และการรับรองอาจมีการเปลี่ยนแปลง ควรตรวจข้อมูลล่าสุดจากหน่วยงานที่เกี่ยวข้องก่อนดำเนินการ
🤝 บริการแปล ภ.พ.20 และเอกสารภาษีสำหรับใช้ต่างประเทศกับ Co Journey Visa
เอกสารภาษีเป็นเอกสารที่ต้องรักษาความถูกต้องของข้อมูล โดยเฉพาะชื่อบริษัท เลขประจำตัวผู้เสียภาษี รายละเอียดสถานประกอบการ และตัวเลขในแบบแสดงรายการ
Co Journey Visa ให้บริการช่วยตรวจและเตรียมคำแปลเอกสารภาษาไทย–อังกฤษสำหรับใช้ต่างประเทศ โดยเน้นการแยกประเภทเอกสารตามข้อกำหนดผู้รับ และตรวจข้อมูลสำคัญให้สอดคล้องกับต้นฉบับ
🧾 ตรวจเอกสาร ภ.พ.20
ช่วยตรวจข้อมูลทะเบียน VAT ชื่อบริษัท เลขผู้เสียภาษี และสถานประกอบการ
📂 แยกประเภทเอกสารภาษี
ช่วยแยก ภ.พ.20 ภ.พ.30 ภ.ง.ด.50 และใบกำกับภาษี เพื่อเลือกฉบับที่เหมาะกับผู้รับ
🌐 เตรียมคำแปลภาษาอังกฤษ
ตรวจข้อความและศัพท์ภาษีให้ตรงต้นฉบับโดยไม่เปลี่ยนความหมายหรือข้อมูลทางทะเบียน
🔢 ตรวจตัวเลขสำคัญ
ตรวจเลขประจำตัวผู้เสียภาษี เลขสาขา วันที่ และจำนวนเงินตามเอกสาร
🏛️ ตรวจข้อกำหนดการรับรอง
ช่วยทบทวนว่าผู้รับกำหนดคำรับรองผู้แปลหรือต้องตรวจขั้นตอนกงสุลเพิ่มเติมหรือไม่
🌍 เตรียมชุดเอกสารต่างประเทศ
ช่วยตรวจความสอดคล้องของเอกสารภาษีกับหนังสือรับรองบริษัทและรายการที่ผู้รับร้องขอ
ส่งข้อมูลอะไรให้ทีมช่วยประเมินเบื้องต้น?
- ประเภทเอกสาร เช่น ภ.พ.20 ภ.พ.30 หรือ ภ.ง.ด.50
- จำนวนหน้าและจำนวนงวดภาษีที่ต้องใช้
- ภาษาต้นฉบับและภาษาปลายทาง
- ประเทศและหน่วยงานที่จะรับเอกสาร
- ผู้รับต้องการ Certified Translation หรือการรับรองประเภทอื่นหรือไม่
- มีหนังสือรับรองนิติบุคคลจาก DBD ประกอบหรือไม่
- วันครบกำหนดส่งเอกสาร
สำหรับการประเมินเบื้องต้นสามารถเริ่มจากประเภทเอกสารและรายการที่ผู้รับกำหนดก่อน หากต้องส่งไฟล์ที่มีข้อมูลภาษีหรือข้อมูลธุรกิจสำคัญ ควรตรวจช่องทางรับส่งและการจัดการข้อมูลให้เหมาะสม
Co Journey Visa เป็นผู้ให้บริการเอกชนด้านการแปลและเตรียมเอกสาร ไม่ใช่กรมสรรพากร กรมพัฒนาธุรกิจการค้า หรือกรมการกงสุล และไม่มีอำนาจออกหรือเปลี่ยนแปลงข้อมูลภาษี การแปลไม่ใช่การตรวจรับรองความถูกต้องของการยื่นภาษีหรือการชำระภาษี หากต้องการคำปรึกษาด้านภาษีควรติดต่อผู้ทำบัญชีหรือผู้เชี่ยวชาญภาษีที่เหมาะสม
❓ คำถามที่พบบ่อยเกี่ยวกับการแปล ภ.พ.20 และเอกสารภาษี
ภ.พ.20 คืออะไร และใช้เป็นหลักฐานอะไรได้บ้าง?
แปล ภ.พ.20 เป็นภาษาอังกฤษ ต้องใช้เอกสารอะไรบ้าง?
ภ.พ.20 กับหนังสือรับรองบริษัทจาก DBD ใช้แทนกันได้ไหม?
ภ.พ.20 กับ ภ.พ.30 ต่างกันอย่างไร?
บริษัทมีหลายสาขา ต้องแปล ภ.พ.20 ของสำนักงานใหญ่หรือสาขา?
ถ้าชื่อหรือที่อยู่ใน ภ.พ.20 ไม่ตรงกับหนังสือรับรองบริษัท ต้องแก้คำแปลอย่างไร?
แปลใบกำกับภาษีเป็นภาษาอังกฤษแล้วใช้แทนใบกำกับภาษีต้นฉบับได้ไหม?
แปล ภ.พ.20 ต้องรับรองกงสุลหรือสถานทูตทุกครั้งไหม?
จะใช้เอกสารภาษีเปิดบัญชีธุรกิจหรือทำธุรกรรมต่างประเทศ ควรแปลฉบับไหน?
📌 สรุป: แปล ภ.พ.20 และเอกสารภาษีสำหรับธุรกิจต่างประเทศ ควรเริ่มตรงไหน?
เริ่มจากตรวจว่าหน่วยงานต่างประเทศต้องการหลักฐานด้านภาษีประเภทใด แล้วเลือกเอกสารไทยให้ตรง ก่อนจัดทำคำแปลและรับรอง เพราะ ภ.พ.20 ภ.พ.30 ภ.ง.ด.50 และใบกำกับภาษีมีหน้าที่แตกต่างกัน
- ภ.พ.20: ใช้แสดงการจดทะเบียน VAT
- ภ.พ.30: ใช้แสดงรายการภาษีมูลค่าเพิ่มตามรอบเดือน
- ภ.พ.09: เกี่ยวข้องกับการแจ้งเปลี่ยนแปลงทะเบียน VAT
- ภ.ง.ด.50: ใช้แสดงรายการภาษีเงินได้นิติบุคคล
- ใบกำกับภาษี: เป็นเอกสารรายการขายหรือบริการตามระบบภาษี
- หนังสือรับรอง DBD: เป็นเอกสารข้อมูลจดทะเบียนบริษัท ไม่ใช่ใบทะเบียน VAT
- ชื่อบริษัท: ต้องตรวจจากข้อมูลทางการ
- เลขผู้เสียภาษี: ต้องตรงต้นฉบับทุกหลัก
- สำนักงานใหญ่และสาขา: ต้องเลือกฉบับที่เกี่ยวข้องกับธุรกรรม
- วันที่และจำนวนเงิน: ต้องรักษาข้อมูลตามต้นฉบับ
- ทะเบียนเก่า: ไม่ควรแก้ข้อมูลเฉพาะในคำแปล
- คำรับรอง: ใช้ตามที่ผู้รับกำหนด ไม่จำเป็นต้องทำกงสุลทุกกรณี
- หลักฐานชำระภาษี: ต้องตรวจแยกจาก ภ.พ.20
หากยังไม่แน่ใจว่าเอกสารที่ผู้รับเรียกว่า Tax Certificate หมายถึงอะไร ควรขอรายละเอียดจากผู้รับก่อน เพราะการเลือกเอกสารให้ถูกประเภทสำคัญพอ ๆ กับการแปลให้ถูกต้อง
🧾 มี ภ.พ.20 หรือเอกสารภาษีไทย ต้องการแปลเป็นภาษาอังกฤษ?
ให้ทีม Co Journey Visa ช่วยตรวจว่าหน่วยงานปลายทางต้องการ ภ.พ.20 ภ.พ.30 ภ.ง.ด.50 หรือเอกสารธุรกิจประเภทใด พร้อมทบทวนข้อมูลที่ต้องแปลและรูปแบบคำรับรองก่อนเริ่มดำเนินการ
📱 ปรึกษาและขอประเมินงานแปล ภ.พ.20 ทาง LINE โทร 080-841-2543 / 061-031-2188 cojourneyvisa@gmail.com Co Journey Visa เป็นผู้ให้บริการเอกชนด้านการแปลและเตรียมเอกสาร การออกและแก้ไขเอกสารภาษีเป็นอำนาจของกรมสรรพากรและหน่วยงานที่เกี่ยวข้อง การแปลไม่ได้เป็นการรับรองความถูกต้องของการยื่นหรือชำระภาษี และไม่รับประกันว่าหน่วยงานต่างประเทศจะยอมรับเอกสารทุกกรณีบทความที่เกี่ยวข้อง

ติดตามข้อมูลวีซ่าอัปเดตจาก Co Journey Visa
เพิ่มเว็บไซต์นี้เป็นแหล่งข้อมูลที่ต้องการใน Google เพื่อให้ค้นพบบทความจากเราได้สะดวกขึ้น